Domain erdgasversicherungen.de kaufen?
Wir ziehen mit dem Projekt
erdgasversicherungen.de um.
Sind Sie am Kauf der Domain
erdgasversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erdgasversicherungen.de kaufen?
Was ist die ideale Abtastung im Zeitbereich?
Die ideale Abtastung im Zeitbereich erfolgt mit einer unendlich hohen Abtastfrequenz. Dadurch werden alle Frequenzen im Signal korrekt erfasst und es kommt zu keiner Verzerrung oder Aliasing-Effekten. In der Praxis ist eine solche ideale Abtastung jedoch nicht möglich, daher werden Abtastfrequenzen gewählt, die das Signal ausreichend gut approximieren können. **
Wie lautet die Laplace-Transformation im Zeitbereich?
Die Laplace-Transformation ist eine mathematische Methode zur Umwandlung einer Funktion aus dem Zeitbereich in den komplexen Frequenzbereich. Sie wird durch die Formel F(s) = ∫[0,∞] f(t) * e^(-st) dt definiert, wobei F(s) die transformierte Funktion im Frequenzbereich ist, f(t) die ursprüngliche Funktion im Zeitbereich und s eine komplexe Variable ist. **
Ähnliche Suchbegriffe für Zeitbereich
Top-Angebote
Produkte zum Begriff Zeitbereich:
-
Aratas 670946 Zeitrelais 1 St. Zeitbereich: 0.1 - 432000 sZeitrelais- 17,5mm breit, verriegelbar, Schraubanschlüsse- 8 Multifunktionen, Starteingang, 1 W- 0,1s..120h, SW: analoge Vorgabe- 24..230VAC(50/60Hz)/24..48VDC- IP30, Terminals IP20- UL, CSA, entspricht EN61812-177,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
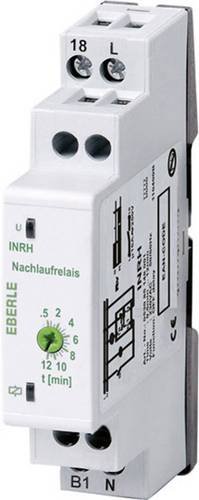
Eberle 053085148001 INRH Überwachungsrelais 1 St. Zeitbereich: 30s - 12 minSpezielle Verwendung zum Beispiel für Bad/Toiletten-Lüfter-Steuerung mit Lichtschalter. Das Relais zieht beim Einschalten des Lichtschalters an und die eingestellte Nachlaufzeit beginnt mit dem Ausschalten des Lichtschalters. Danach fällt das Relais ab und der Lüftermotor wird abgeschaltet.37,08 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
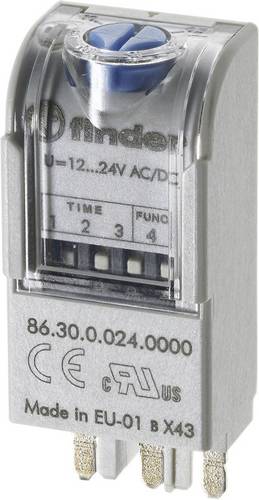
Finder 86.30.0.024.0000T 86.30.0.024.0000T Multifunktions-Zeitschalter 1 St. Zeitbereich: 0.05 - 360000sMultifunktions Zeitmodul, Ansprechverzögerung und Einschaltwischer für Fassung 96.02.7, 96.04.7, 97.01.7, 97.02.7, 97.P1.7, 97.P2.7, Zeitbereich: 0,05 s - 100 h, Versorgungsspannung: 12-24 V DC/AC (50/60 Hz) Relaisschutzart: IP 20, entspricht Norm EN 45545-2 + A1:2016 (Brandverhalten auf Schienenfahrzeugen), EN 61373 (Schwingen und Schocken), EN 50155 (Kälte, trockene und feuchte Wärme), Farbe grau30,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
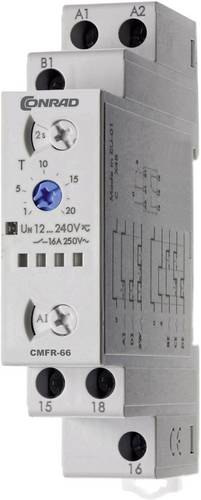
CMFR-66 Zeitrelais Multifunktional 1 St. Zeitbereich: 24h (max) 1 WechslerUniverselles Multifunktions-Zeitrelais, wählbar sind die 6 gängigen Zeitfunktionen in 6 Zeitbereichen. Das bewährte AgNi-Kontaktmaterial gewährleistet eine sichere und zuverlässige Funktion des Wechselkontakts am Schaltausgang. Durch den Multispannungs-Eingang von 12 - 240 V Wechsel- oder Gleichspannung ist das Gerät vielseitig einsetzbar. Die hohe Schaltleistung von 4 kVA (AC1) rundet das Leistungsspektrum dieses Zeitrelais ab. Selbst im induktivem AC3-Betrieb wie u.A. 1-Phasen-Motor bei 230 V/50Hz sind problemlos bis 550 W Last möglich! Die montagefreundlichen Hutschienenclips ermöglichen die Unterbringung im Schaltschrank o.ä.30,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Top-Angebote
Produkte zum Begriff Zeitbereich:
-
Aratas 670946 Zeitrelais 1 St. Zeitbereich: 0.1 - 432000 sZeitrelais- 17,5mm breit, verriegelbar, Schraubanschlüsse- 8 Multifunktionen, Starteingang, 1 W- 0,1s..120h, SW: analoge Vorgabe- 24..230VAC(50/60Hz)/24..48VDC- IP30, Terminals IP20- UL, CSA, entspricht EN61812-177,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Eberle 053085148001 INRH Überwachungsrelais 1 St. Zeitbereich: 30s - 12 minSpezielle Verwendung zum Beispiel für Bad/Toiletten-Lüfter-Steuerung mit Lichtschalter. Das Relais zieht beim Einschalten des Lichtschalters an und die eingestellte Nachlaufzeit beginnt mit dem Ausschalten des Lichtschalters. Danach fällt das Relais ab und der Lüftermotor wird abgeschaltet.37,08 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die ideale Abtastung im Zeitbereich?
Die ideale Abtastung im Zeitbereich erfolgt mit einer unendlich hohen Abtastfrequenz. Dadurch werden alle Frequenzen im Signal korrekt erfasst und es kommt zu keiner Verzerrung oder Aliasing-Effekten. In der Praxis ist eine solche ideale Abtastung jedoch nicht möglich, daher werden Abtastfrequenzen gewählt, die das Signal ausreichend gut approximieren können. **
-
Wie lautet die Laplace-Transformation im Zeitbereich?
Die Laplace-Transformation ist eine mathematische Methode zur Umwandlung einer Funktion aus dem Zeitbereich in den komplexen Frequenzbereich. Sie wird durch die Formel F(s) = ∫[0,∞] f(t) * e^(-st) dt definiert, wobei F(s) die transformierte Funktion im Frequenzbereich ist, f(t) die ursprüngliche Funktion im Zeitbereich und s eine komplexe Variable ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Zeitbereich
-
Finder 86.30.0.024.0000T 86.30.0.024.0000T Multifunktions-Zeitschalter 1 St. Zeitbereich: 0.05 - 360000sMultifunktions Zeitmodul, Ansprechverzögerung und Einschaltwischer für Fassung 96.02.7, 96.04.7, 97.01.7, 97.02.7, 97.P1.7, 97.P2.7, Zeitbereich: 0,05 s - 100 h, Versorgungsspannung: 12-24 V DC/AC (50/60 Hz) Relaisschutzart: IP 20, entspricht Norm EN 45545-2 + A1:2016 (Brandverhalten auf Schienenfahrzeugen), EN 61373 (Schwingen und Schocken), EN 50155 (Kälte, trockene und feuchte Wärme), Farbe grau30,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
CMFR-66 Zeitrelais Multifunktional 1 St. Zeitbereich: 24h (max) 1 WechslerUniverselles Multifunktions-Zeitrelais, wählbar sind die 6 gängigen Zeitfunktionen in 6 Zeitbereichen. Das bewährte AgNi-Kontaktmaterial gewährleistet eine sichere und zuverlässige Funktion des Wechselkontakts am Schaltausgang. Durch den Multispannungs-Eingang von 12 - 240 V Wechsel- oder Gleichspannung ist das Gerät vielseitig einsetzbar. Die hohe Schaltleistung von 4 kVA (AC1) rundet das Leistungsspektrum dieses Zeitrelais ab. Selbst im induktivem AC3-Betrieb wie u.A. 1-Phasen-Motor bei 230 V/50Hz sind problemlos bis 550 W Last möglich! Die montagefreundlichen Hutschienenclips ermöglichen die Unterbringung im Schaltschrank o.ä.30,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
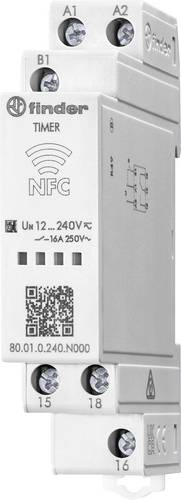
Finder 80010240N000 80.01.0.240.N000 Zeitrelais Multifunktional 1 St. Zeitbereich: 2s - 24hMultifunktions-Zeitrelais für DIN-Schiene, 17.5 mm breit, 1 Wechsler für 16 A / 250 V AC, Kontaktmaterial AgNi. Programmierbar über NFC, Funktionen: AI: Ansprechverzögerung, DI: Einschaltwischer, LI: Asymmetrischer Blinkgeber (impulsbeginnend), BE: Rückfallverzögerung über Startkontakt, CEb: Ansprech-/Rückfallverzögerung über Startkontakt, DE: Einschaltwischer über Startkontakt, Zeitbereich: 0.1 s - 24 h Versorgungsspannung: 12-240 V DC/AC (50/60 Hz), Relaisschutzart: IP 2052,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric LADR26 LADR26 Standardschütze Multifunktional 1 St. Zeitbereich: 0.1 - 30 sStandardschütze 0,06 -75 kW Neben ansprechendem und funktionellem Design bieten die Schütze TeSys D schnelle und einfache Installation bei gleichzeitig schmaler Baubreite von 45 bzw. 55 mm. Sie erfüllen internationale Standards. Die Leistungsgrößen 40 bis 65 A sind mit EverLink Klemmen ausgestattet. Diese sind patentiert und gewährleisten eine zuverlässige und dauerhafte Verbindung.85,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.