Domain erdgasversicherungen.de kaufen?
Wir ziehen mit dem Projekt
erdgasversicherungen.de um.
Sind Sie am Kauf der Domain
erdgasversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erdgasversicherungen.de kaufen?
Wann muss Mieter Schaden melden?
Mieter müssen Schäden in der Mietwohnung so schnell wie möglich dem Vermieter melden, um weitere Schäden zu vermeiden. Es ist wichtig, dass der Vermieter rechtzeitig informiert wird, damit er Maßnahmen ergreifen kann, um den Schaden zu beheben. Je nach Art und Schwere des Schadens kann es auch gesetzliche Fristen geben, innerhalb derer der Mieter den Schaden melden muss. In der Regel ist es ratsam, Schäden umgehend zu melden, um mögliche Konflikte mit dem Vermieter zu vermeiden und eine schnelle Reparatur zu ermöglichen. Letztendlich dient die rechtzeitige Meldung von Schäden auch dem Schutz des Mieters, da er bei einer verspäteten Meldung unter Umständen für die entstandenen Schäden haftbar gemacht werden könnte. **
Welche Versicherung zahlt der Mieter?
Welche Versicherung zahlt der Mieter? In der Regel ist der Mieter für die Hausratversicherung verantwortlich, die Schäden an seinem persönlichen Eigentum in der Mietwohnung abdeckt. Die Haftpflichtversicherung des Mieters kommt für Schäden auf, die er versehentlich an der Mietsache oder an anderen Personen verursacht. Die Gebäudeversicherung, die Schäden am Gebäude selbst abdeckt, ist hingegen in der Regel Sache des Vermieters. Es ist wichtig, dass Mieter und Vermieter klar kommunizieren, welche Versicherungen abgeschlossen sind und wer im Schadensfall für welche Kosten aufkommt. **

Ähnliche Suchbegriffe für Mieter
Top-Angebote
Produkte zum Begriff Mieter:
-
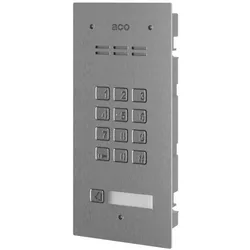
Zubehör Gebäudesicherheit, ACO FAM-P-1NPZSACC-Platte unter Putz 1-Mieter gelesen. Zahlenschloss.Sicherheitswarnung: Vermeiden Sie es, das Gerät nass zu machen. Zerlegen Sie das Gerät nicht selbst. Stellen Sie sicher, dass die Kabel ordnungsgemäss gesichert sind.217,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Versicherung des Vermieters oder meine eigene, wenn ein Mieter Schaden an den Badmöbeln verursacht?
In der Regel ist der Mieter für Schäden an den Badmöbeln verantwortlich, die er verursacht hat. Daher müsste seine eigene Haftpflichtversicherung für den Schaden aufkommen. Die Versicherung des Vermieters würde nur dann einspringen, wenn der Mieter keine Haftpflichtversicherung hat oder diese den Schaden nicht abdeckt. Es ist jedoch wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer letztendlich für den Schaden aufkommen muss. **
-
Welche Versicherung sollte man als Mieter haben?
Welche Versicherung sollte man als Mieter haben? Als Mieter sollte man in erster Linie eine Haftpflichtversicherung haben, um sich vor Schadensersatzansprüchen Dritter zu schützen. Zudem ist eine Hausratversicherung empfehlenswert, um den eigenen Besitz bei Schäden durch z.B. Einbruch, Feuer oder Wasser abzusichern. Eine Rechtsschutzversicherung kann ebenfalls sinnvoll sein, um rechtliche Auseinandersetzungen im Mietrecht zu klären. Darüber hinaus kann eine Wohngebäudeversicherung für Mieter interessant sein, wenn sie für Schäden an der Immobilie verantwortlich sind. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherung abzuschließen. **
-
Wer zahlt die Versicherung Mieter oder Vermieter?
Die Versicherung für das Mietobjekt wird in der Regel vom Vermieter abgeschlossen und bezahlt. Dies umfasst in der Regel die Gebäudeversicherung, die Haftpflichtversicherung und gegebenenfalls auch eine Mietausfallversicherung. Der Mieter ist jedoch für die Absicherung seines eigenen Hausrats und für eine eventuelle Haftpflichtversicherung für Schäden, die er verursacht, selbst verantwortlich. Es ist wichtig, dass Mieter und Vermieter diesbezüglich klare Absprachen im Mietvertrag treffen, um Missverständnisse zu vermeiden. In jedem Fall ist es ratsam, sich vor Abschluss eines Mietvertrags über die jeweiligen Versicherungsverpflichtungen zu informieren. **
-
Wie können Mieter ihre Rechte und Interessen in Bezug auf Absicherung und Schutz ihrer Mietwohnung wahren?
Mieter können ihre Rechte und Interessen wahren, indem sie einen Mietvertrag sorgfältig prüfen und gegebenenfalls rechtlichen Rat einholen. Sie sollten regelmäßig die Wohnung auf Mängel überprüfen und diese dem Vermieter umgehend melden. Im Falle von Streitigkeiten können Mieter sich an einen Mieterverein oder einen Anwalt wenden. **


Welche Versicherung kann auf den Mieter umgelegt werden?
Welche Versicherung kann auf den Mieter umgelegt werden? In der Regel können nur bestimmte Versicherungen auf den Mieter umgelegt werden, wie beispielsweise die Haftpflichtversicherung für das Mietobjekt oder die Gebäudeversicherung. Andere Versicherungen, wie beispielsweise die Hausratversicherung oder die Lebensversicherung des Vermieters, können in der Regel nicht auf den Mieter umgelegt werden. Es ist wichtig, dass im Mietvertrag genau festgelegt ist, welche Versicherungen auf den Mieter umgelegt werden können und welche nicht. Zudem müssen die umgelegten Versicherungskosten angemessen und transparent im Mietvertrag aufgeführt sein. **
Wer kommt für Schaden auf Mieter oder Vermieter Spülkasten?
Wer kommt für Schaden am Spülkasten auf, Mieter oder Vermieter? Die Verantwortlichkeit hängt in der Regel davon ab, wer den Schaden verursacht hat. Wenn der Schaden auf unsachgemäße Nutzung oder Fahrlässigkeit des Mieters zurückzuführen ist, ist dieser in der Regel für die Reparatur oder den Ersatz verantwortlich. Wenn jedoch der Schaden auf einen Defekt oder Verschleiß zurückzuführen ist, der nicht durch den Mieter verursacht wurde, liegt die Verantwortung beim Vermieter. Es ist wichtig, den Mietvertrag und lokale Gesetze zu überprüfen, um die genauen Verantwortlichkeiten festzustellen. Im Zweifelsfall ist es ratsam, den Vermieter zu informieren und gemeinsam eine Lösung zu finden. **
Top-Angebote
Produkte zum Begriff Mieter:
-
Mieter Starter SetMit dem Mieter Starter Set bist Du bestens auf dynamische Stromtarife vorbereitet! Dieses innovative Starter-Set kombiniert modernste Technologie für maximale Energieunabhängigkeit und -effizienz.Das Set enthält:1x BK215 PLUS: Der leistungsstarke Balkonkraftwerkspeicher mit einer Kapazität von 2.150 Wh und erweiterbaren Optionen.1x EV3600: Der bidirektionale Wechselrichter mit smarter Ladefunktion und Energiemanagement.1x Deye Sun-M80-G4 800 Watt Wechselrichter: Der effiziente 800-Watt-Wechselrichter für zuverlässige Energieumwandlung und maximale Leistung.1x Schuko- AC 3m KabelHauptmerkmaleInselfähigkeit: Ausgestattet mit zwei Schuko-Steckdosen, ermöglicht der EV3600 den autarken Betrieb von Geräten, selbst wenn das Stromnetz ausfällt.Flexibles Laden mit dynamischen Stromtarifen: Optimiere Deine Speichernutzung und nutze günstige Strompreise effektiv, um Deine Energiekosten nachhaltig zu senken.Technische DatenKomponentenDetailsBK215 PLUS2.150 Wh, IP65 Schutzklasse, ca. 24,8 kgEV3600Ladeleistung (AC-Eingang):Maximal: 2,4 kWFunktion: Laden des Batteriesystems über NetzstromEntladeleistung:Maximal: 3,6 kWAusgänge:CEE-Anschluss:Batteriebetrieb: 1-phasigHybridbetrieb (Netz + Batterie): 3-phasigSchuko-Steckdosen:Anzahl: 2Maximale Leistung: 3,3 kW (einzeln oder gesamt) IP44 Schutzklasse Deine VorteileBidirektionales Laden mit dynamischen Stromtarifen für maximale Energie- und KosteneffizienzInselfunktion (Notstromlösung) für Deine Unabhängigkeit bei einem Stromausfall2x 230-Volt-Anschlüsse für HaushaltsgeräteSteuerung über die SunEnergyXT App von unterwegsWerde selbst Teil der Energiewende und investiere in Deine Zukunft - das Mieter Start Set! Mit diesem Starter-Set schaffst Du die Grundlage für eine nachhaltige, kosteneffiziente und zukunftsorientierte Energieversorgung.1548,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Mieter Schaden melden?
Mieter müssen Schäden in der Mietwohnung so schnell wie möglich dem Vermieter melden, um weitere Schäden zu vermeiden. Es ist wichtig, dass der Vermieter rechtzeitig informiert wird, damit er Maßnahmen ergreifen kann, um den Schaden zu beheben. Je nach Art und Schwere des Schadens kann es auch gesetzliche Fristen geben, innerhalb derer der Mieter den Schaden melden muss. In der Regel ist es ratsam, Schäden umgehend zu melden, um mögliche Konflikte mit dem Vermieter zu vermeiden und eine schnelle Reparatur zu ermöglichen. Letztendlich dient die rechtzeitige Meldung von Schäden auch dem Schutz des Mieters, da er bei einer verspäteten Meldung unter Umständen für die entstandenen Schäden haftbar gemacht werden könnte. **
-
Welche Versicherung zahlt der Mieter?
Welche Versicherung zahlt der Mieter? In der Regel ist der Mieter für die Hausratversicherung verantwortlich, die Schäden an seinem persönlichen Eigentum in der Mietwohnung abdeckt. Die Haftpflichtversicherung des Mieters kommt für Schäden auf, die er versehentlich an der Mietsache oder an anderen Personen verursacht. Die Gebäudeversicherung, die Schäden am Gebäude selbst abdeckt, ist hingegen in der Regel Sache des Vermieters. Es ist wichtig, dass Mieter und Vermieter klar kommunizieren, welche Versicherungen abgeschlossen sind und wer im Schadensfall für welche Kosten aufkommt. **
-
Zahlt die Versicherung des Vermieters oder meine eigene, wenn ein Mieter Schaden an den Badmöbeln verursacht?
In der Regel ist der Mieter für Schäden an den Badmöbeln verantwortlich, die er verursacht hat. Daher müsste seine eigene Haftpflichtversicherung für den Schaden aufkommen. Die Versicherung des Vermieters würde nur dann einspringen, wenn der Mieter keine Haftpflichtversicherung hat oder diese den Schaden nicht abdeckt. Es ist jedoch wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer letztendlich für den Schaden aufkommen muss. **
-
Welche Versicherung sollte man als Mieter haben?
Welche Versicherung sollte man als Mieter haben? Als Mieter sollte man in erster Linie eine Haftpflichtversicherung haben, um sich vor Schadensersatzansprüchen Dritter zu schützen. Zudem ist eine Hausratversicherung empfehlenswert, um den eigenen Besitz bei Schäden durch z.B. Einbruch, Feuer oder Wasser abzusichern. Eine Rechtsschutzversicherung kann ebenfalls sinnvoll sein, um rechtliche Auseinandersetzungen im Mietrecht zu klären. Darüber hinaus kann eine Wohngebäudeversicherung für Mieter interessant sein, wenn sie für Schäden an der Immobilie verantwortlich sind. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherung abzuschließen. **
Ähnliche Suchbegriffe für Mieter
-
Zubehör Gebäudesicherheit, ACO FAM-P-1NPZSACC-Platte unter Putz 1-Mieter gelesen. Zahlenschloss.Sicherheitswarnung: Vermeiden Sie es, das Gerät nass zu machen. Zerlegen Sie das Gerät nicht selbst. Stellen Sie sicher, dass die Kabel ordnungsgemäss gesichert sind.217,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Küchen Gewürzregal und Wandschrank, Höhenverstellbarer Vorratsorganizer Kohlenstoffstahl Aufbewahrungsbox für Mieter mit Gasdruckfeder Hochklapptür, für Teller und Kaffee(White,33*14in/85*35cm)Küchen Gewürzregal und Wandschrank, Höhenverstellbarer Vorratsorganizer Kohlenstoffstahl Aufbewahrungsbox für Mieter mit Gasdruckfeder Hochklapptür, für Teller und Kaffee(White,33*14in/85*35cm). 【WANDMONTAGE-AUFBEWAHRUNG】: Mit einer großzügigen Tiefe von 35 cm bietet dieses tiefe, an der Wand montierte Gewürzregal Platz für große Essteller, hohe Kaffeedosen, sperrige Gläser und wichtige Vorratsartikel und schafft so wertvollen Platz auf der Küchenarbeitsplatte. 【HÖHENVERSTELLBARE BEFESTIGUNGSHALTERUNG】: Die in mehrere Positionen verstellbare Rückplatte lässt sich nach der Montage nach oben oder unten verschieben, sodass dieser Küchenwandschrank an die Oberschränke angepasst oder Steckdosen umgangen werden können. Im Lieferumfang enthalten sind Klebepads und Befestigungsmaterial zum Aufbohren. 【LEICHTGÄNGIGE GASFEDER-KLAPPTÜR】: Die pneumatische Gasfeder hält die Klapptür für einen einfachen Zugriff sicher offen und schließt sie anschließend sanft, ohne zu knallen. Da es keine nach außen schwenkende Tür gibt, entsteht weniger Platzbedarf in engen Küchengängen und beengten Räumen. 【50 KG BELASTBARER KOHLENSTAHL】: Dieser aus dickem, rostbeständigem Kohlenstoffstahl gefertigte Küchenwandorganizer trägt Keramikschalen, Gewürzdosen aus Glas, Kaffeebehälter und Dinge des täglichen Bedarfs, ohne durchzuhängen oder sich von der Wand zu lösen 【FETTABWEISENDE, TRANSPARENTE AUFBEWAHRUNG】: Die geriffelte PC-Frontblende schützt Geschirr, Gewürze und Vorräte vor Spritzern von Speiseöl. Durch das transparente Design bleibt der Inhalt sichtbar, während der geschlossene Schrank dazu beiträgt, Unordnung auf der Arbeitsplatte zu reduzieren Farbe:Weiß234,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Küchen Gewürzregal und Wandschrank, Höhenverstellbarer Vorratsorganizer Kohlenstoffstahl Aufbewahrungsbox für Mieter mit Gasdruckfeder Hochklapptür, für Teller und Kaffee(White,25*14in/65*35cm)Küchen Gewürzregal und Wandschrank, Höhenverstellbarer Vorratsorganizer Kohlenstoffstahl Aufbewahrungsbox für Mieter mit Gasdruckfeder Hochklapptür, für Teller und Kaffee(White,25*14in/65*35cm). 【WANDMONTAGE-AUFBEWAHRUNG】: Mit einer großzügigen Tiefe von 35 cm bietet dieses tiefe, an der Wand montierte Gewürzregal Platz für große Essteller, hohe Kaffeedosen, sperrige Gläser und wichtige Vorratsartikel und schafft so wertvollen Platz auf der Küchenarbeitsplatte. 【HÖHENVERSTELLBARE BEFESTIGUNGSHALTERUNG】: Die in mehrere Positionen verstellbare Rückplatte lässt sich nach der Montage nach oben oder unten verschieben, sodass dieser Küchenwandschrank an die Oberschränke angepasst oder Steckdosen umgangen werden können. Im Lieferumfang enthalten sind Klebepads und Befestigungsmaterial zum Aufbohren. 【LEICHTGÄNGIGE GASFEDER-KLAPPTÜR】: Die pneumatische Gasfeder hält die Klapptür für einen einfachen Zugriff sicher offen und schließt sie anschließend sanft, ohne zu knallen. Da es keine nach außen schwenkende Tür gibt, entsteht weniger Platzbedarf in engen Küchengängen und beengten Räumen. 【50 KG BELASTBARER KOHLENSTAHL】: Dieser aus dickem, rostbeständigem Kohlenstoffstahl gefertigte Küchenwandorganizer trägt Keramikschalen, Gewürzdosen aus Glas, Kaffeebehälter und Dinge des täglichen Bedarfs, ohne durchzuhängen oder sich von der Wand zu lösen 【FETTABWEISENDE, TRANSPARENTE AUFBEWAHRUNG】: Die geriffelte PC-Frontblende schützt Geschirr, Gewürze und Vorräte vor Spritzern von Speiseöl. Durch das transparente Design bleibt der Inhalt sichtbar, während der geschlossene Schrank dazu beiträgt, Unordnung auf der Arbeitsplatte zu reduzieren Farbe:Weiß199,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die Versicherung Mieter oder Vermieter?
Die Versicherung für das Mietobjekt wird in der Regel vom Vermieter abgeschlossen und bezahlt. Dies umfasst in der Regel die Gebäudeversicherung, die Haftpflichtversicherung und gegebenenfalls auch eine Mietausfallversicherung. Der Mieter ist jedoch für die Absicherung seines eigenen Hausrats und für eine eventuelle Haftpflichtversicherung für Schäden, die er verursacht, selbst verantwortlich. Es ist wichtig, dass Mieter und Vermieter diesbezüglich klare Absprachen im Mietvertrag treffen, um Missverständnisse zu vermeiden. In jedem Fall ist es ratsam, sich vor Abschluss eines Mietvertrags über die jeweiligen Versicherungsverpflichtungen zu informieren. **
-
Wie können Mieter ihre Rechte und Interessen in Bezug auf Absicherung und Schutz ihrer Mietwohnung wahren?
Mieter können ihre Rechte und Interessen wahren, indem sie einen Mietvertrag sorgfältig prüfen und gegebenenfalls rechtlichen Rat einholen. Sie sollten regelmäßig die Wohnung auf Mängel überprüfen und diese dem Vermieter umgehend melden. Im Falle von Streitigkeiten können Mieter sich an einen Mieterverein oder einen Anwalt wenden. **
-
Welche Versicherung kann auf den Mieter umgelegt werden?
Welche Versicherung kann auf den Mieter umgelegt werden? In der Regel können nur bestimmte Versicherungen auf den Mieter umgelegt werden, wie beispielsweise die Haftpflichtversicherung für das Mietobjekt oder die Gebäudeversicherung. Andere Versicherungen, wie beispielsweise die Hausratversicherung oder die Lebensversicherung des Vermieters, können in der Regel nicht auf den Mieter umgelegt werden. Es ist wichtig, dass im Mietvertrag genau festgelegt ist, welche Versicherungen auf den Mieter umgelegt werden können und welche nicht. Zudem müssen die umgelegten Versicherungskosten angemessen und transparent im Mietvertrag aufgeführt sein. **
-
Wer kommt für Schaden auf Mieter oder Vermieter Spülkasten?
Wer kommt für Schaden am Spülkasten auf, Mieter oder Vermieter? Die Verantwortlichkeit hängt in der Regel davon ab, wer den Schaden verursacht hat. Wenn der Schaden auf unsachgemäße Nutzung oder Fahrlässigkeit des Mieters zurückzuführen ist, ist dieser in der Regel für die Reparatur oder den Ersatz verantwortlich. Wenn jedoch der Schaden auf einen Defekt oder Verschleiß zurückzuführen ist, der nicht durch den Mieter verursacht wurde, liegt die Verantwortung beim Vermieter. Es ist wichtig, den Mietvertrag und lokale Gesetze zu überprüfen, um die genauen Verantwortlichkeiten festzustellen. Im Zweifelsfall ist es ratsam, den Vermieter zu informieren und gemeinsam eine Lösung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.