Domain erdgasversicherungen.de kaufen?
Wir ziehen mit dem Projekt
erdgasversicherungen.de um.
Sind Sie am Kauf der Domain
erdgasversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erdgasversicherungen.de kaufen?
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Laufe
Top-Angebote
Produkte zum Begriff Laufe:
-
Maul-Odenwald:Die Neuregelung der laufe, Sachbücher von Jeannette Maul-OdenwaldUngeachtet ihrer praktischen Bedeutung für bestimmte Risikobereiche, wie der Transportversicherung, war die laufende Versicherung im VVG 1908 nur durch eine einzige Sonderregelung erfasst und seit Juli 1990 überhaupt nicht mehr im VVG erwähnt. Erst im reformierten VVG 2008 hat die laufende Versicherung nunmehr eine umfassendere Regelung in den §§ 53-58 VVG erfahren, welche aber - mit Ausnahme der Definition - gemäss § 210 Abs. 1 VVG abdingbar sind. Dieses Buch befasst sich mit der Versicherungstechnik der laufenden Versicherung. Es wird untersucht, unter welchen Voraussetzungen eine laufende Versicherung nach §§ 53 ff. VVG gegeben ist und in welcher Ausgestaltungsstruktur sie nach dieser Definition abgeschlossen werden kann. Es werden die Abweichungen der Sondervorschriften zur laufenden Versicherung von den allgemeinen Regelungen des VVG analysiert und gewürdigt und geprüft, wie sich die Sondervorschriften in der Versicherungspraxis auswirken. Die in diesem Buch unterbreiteten Änderungs- und Ergänzungsvorschläge für die untersuchten Regelungen werden am Ende des Buches in einer Synopse zusammengefasst dargestellt. Das Buch richtet sich an alle rechtskundigen Personen, die mit der laufenden Versicherung befasst sind, insbesondere Rechtswissenschaftler, aber auch an Praktiker, die eine weitergehende Auseinandersetzung mit den §§ 53 ff. VVG suchen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **

Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
Top-Angebote
Produkte zum Begriff Laufe:
-
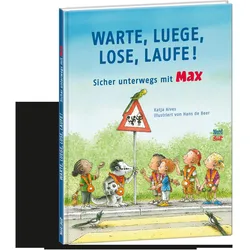
Warte, luege, lose, laufe!, Kinderbücher von Katja AlvesDas erste Mal allein in den Kindergarten gehen, das ist aufregend. Fünf Freunde machen sich auf den Weg. Aber stopp – erst verteilt Max, der Dachs, die Leuchtbänder. Er ist ein Verkehrsexperte und begleitet die Freunde ab sofort sicher im Strassenverkehr. Es gibt immer wieder Situationen, in denen Max Tipps geben kann und auf das richtige Verhalten im Strassenverkehr aufmerksam macht. Die Kinder meistern den Weg zum Kindergarten wunderbar. Und sie spüren sogar noch den ausgebüxten Wellensittich von Herrn Freundlich, dem Hauswart. Eine vergnügliche Geschichte, die neben Verkehrserziehung viele witzige Details bietet. Prägnant illustriert vom Erfinder des beliebten kleinen Eisbären, Hans de Beer.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
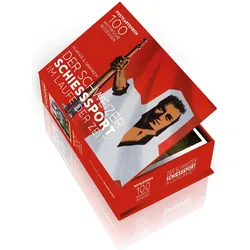
Weber Verlag, Grusskarte + Briefpapier, Der Schiesssport im Laufe der ZeitDer Schiesssport in der Schweiz kann auf eine lange Tradition zurückblicken - so wird der Schweizer Schiesssportverband 2024 bereits sein 200-Jahr-Jubiläum feiern. In dieser Zeit hat sich das Schiessen in der Schweiz bedeutend gewandelt, und das nicht nur in technologischer Hinsicht. Was einst als Ertüchtigung für Wehrmänner konzipiert war, ist mittlerweile zu einer Volks- und Spitzensportdisziplin herangewachsen, in der sich auch Frauen erfolgreich behaupten. Die Postkartenbox „Der Schweizer Schiesssport im Laufe der Zeit“ dokumentiert diese spannende Geschichte mit 100 Plakaten und Grafiken aus über 150 Jahren Schiesssport.44,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maul-Odenwald:Die Neuregelung der laufe, Sachbücher von Jeannette Maul-OdenwaldUngeachtet ihrer praktischen Bedeutung für bestimmte Risikobereiche, wie der Transportversicherung, war die laufende Versicherung im VVG 1908 nur durch eine einzige Sonderregelung erfasst und seit Juli 1990 überhaupt nicht mehr im VVG erwähnt. Erst im reformierten VVG 2008 hat die laufende Versicherung nunmehr eine umfassendere Regelung in den §§ 53-58 VVG erfahren, welche aber - mit Ausnahme der Definition - gemäss § 210 Abs. 1 VVG abdingbar sind. Dieses Buch befasst sich mit der Versicherungstechnik der laufenden Versicherung. Es wird untersucht, unter welchen Voraussetzungen eine laufende Versicherung nach §§ 53 ff. VVG gegeben ist und in welcher Ausgestaltungsstruktur sie nach dieser Definition abgeschlossen werden kann. Es werden die Abweichungen der Sondervorschriften zur laufenden Versicherung von den allgemeinen Regelungen des VVG analysiert und gewürdigt und geprüft, wie sich die Sondervorschriften in der Versicherungspraxis auswirken. Die in diesem Buch unterbreiteten Änderungs- und Ergänzungsvorschläge für die untersuchten Regelungen werden am Ende des Buches in einer Synopse zusammengefasst dargestellt. Das Buch richtet sich an alle rechtskundigen Personen, die mit der laufenden Versicherung befasst sind, insbesondere Rechtswissenschaftler, aber auch an Praktiker, die eine weitergehende Auseinandersetzung mit den §§ 53 ff. VVG suchen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Ähnliche Suchbegriffe für Laufe
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
keeeper, Aufbewahrungsbox, Aufbewahrungsbox Euro-Box XXL bruno eco, sky blue 54 Liter, Material: PP/Regranulat, rundum laufe (54 l, 52 x 43 x 28 cm)Die keeeper Aufbewahrungsbox ist eine praktische Lösung für die Organisation und Aufbewahrung von Gegenständen in verschiedenen Umgebungen. Mit einem Volumen von 54 Litern bietet sie ausreichend Platz für eine Vielzahl von Artikeln, sei es im Haushalt, im Büro oder beim Transport. Die Box hat die Masse von 52 cm in der Länge, 43 cm in der Breite und 28 cm in der Höhe, was sie zu einer kompakten und dennoch geräumigen Option macht. Hergestellt aus robustem Polypropylen, zeichnet sich das Material durch seine Langlebigkeit und Widerstandsfähigkeit aus. Die ansprechende Farbgebung in Eco Sky Blue verleiht der Box ein modernes Aussehen. Zudem ist die Aufbewahrungsbox stapelbar, was eine platzsparende Lagerung ermöglicht. Die integrierten Tragegriffe sorgen für eine einfache Handhabung, sodass die Box mühelos transportiert werden kann. Hergestellt in Polen, vereint dieses Produkt Funktionalität und ansprechendes Design, um den Bedürfnissen einer organisierten Lebensweise gerecht zu werden.41,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.