Domain erdgasversicherungen.de kaufen?
Wir ziehen mit dem Projekt
erdgasversicherungen.de um.
Sind Sie am Kauf der Domain
erdgasversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erdgasversicherungen.de kaufen?
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Alltag
Top-Angebote
Produkte zum Begriff Alltag:
-
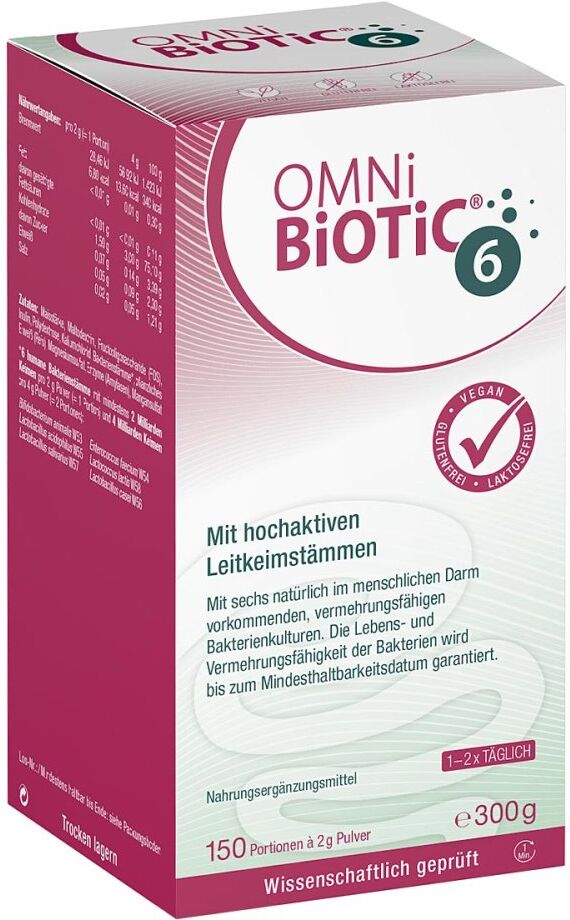
OMNi BiOTiC 6 - für den AlltagAnwendungsgebiet von OMNi BiOTiC 6 - für den AlltagOMNi BiOTiC 6 - für den Alltag ist ein Nahrungsergänzungsmittel probiotischen Bakterien.Wirkungsweise von OMNi BiOTiC 6 - für den AlltagOMNi BiOTiC 6 - für den Alltag enthält sechs wichtige probiotische Bakterienkulturen. So können Sie mit OMNi BiOTiC 6 - für den Alltag die natürliche Funktion Ihres Darmes unterstützen und ihm bei der Bewältigung seiner täglichen Aufgaben helfen. Dabei ist OMNi BiOTiC 6 - für den Alltag frei von tierischen Eiweißen, Hefe, Gluten und Lactose. Zudem ist OMNi BiOTiC 6 - für den Alltag auch für Kinder, Schwangere und Diabetiker geeignet. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC 6 - für den Alltag: Maisstärke, Maltodextrin, Fructooligosaccharide (FOS), Bakterienstämme*, Enzyme (Amylasen) *6 Bakterienstämme mit mindestens 2 Milliarden Keimen pro 1 Portion (= 2 g) und 4 Milliarden Keimen pro 2 Portionen (= 4 g): Bifidobacterium animalis W53 Lactobacillus acidophilus W55 Lactobacillus salivarius W57 Enterococcus faecium W54 Lactococcus lactis W58 Lactobacillus casei W56 Nährwertangaben pro 2 g (= 1 Messl.) 4 g 100 g Brennwert32,99 kJ 7,88 kcal 65,98 kJ 15,76 kcal 1.650 kJ 394 kcal Fett0,01 g 0,02 g 0,38 g davon gesättigte Fettsäuren0,00 g 0,01 g 0,13 g Kohlenhydrate1,95 g 3,90 g 97,40 g davon Zucker0,01 g 0,02 g 0,39 g Eiweiß0,01 g 0,02 g 0,39 g Salz0,02 g 0,04 g 0,65 gGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von OMNi BiOTiC 6 - für den Alltag: Sie können OMNi BiOTiC 6 - für den Alltag bei Bedarf jeden Tag zu sich nehmen. Dazu entnehmen Sie bitte die tägliche Dosis der Packungsbeilage. Um eine Überdosierung zu vermeiden, sollte diese angegebene Dosis nicht überschritten werden. Hinweis117,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Politik - Kultur - Alltag, Fachbücher von Jürgen BodelleDas Werk "Politik - Kultur - Alltag" von Jürgen Bodelle bietet eine tiefgehende Analyse der Jahre 2008 bis 2012, einer Zeit, die den Beginn einer neuen Ära markiert. Es beleuchtet die untrennbaren Verbindungen zwischen globalen Krisen, politischen Machtverschiebungen und den alltäglichen Erfahrungen der Menschen. Durch die Kombination von politischer Chronologie, kultureller Atmosphäre und Alltagsgeschichte wird das Buch zu einer umfassenden Zeitdiagnose, die über eine blosse Sammlung von Ereignissen hinausgeht. Leser*innen erhalten Einblicke in die komplexen Wechselwirkungen zwischen verschiedenen gesellschaftlichen Aspekten und deren Einfluss auf das Leben der Menschen in dieser entscheidenden Zeit. Die fundierte Analyse und die detaillierte Darstellung machen dieses Buch zu einer wertvollen Ressource für alle, die sich für die politischen und kulturellen Entwicklungen der letzten Jahre interessieren.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Annexion und Alltag, Fachbücher von Theresa EhretDas Buch "Annexion und Alltag" von Theresa Ehret bietet eine tiefgehende Analyse des Lebens im Elsass während der nationalsozialistischen Herrschaft von 1940 bis 1945. Es beleuchtet die komplexen Dynamiken, die das Alltagsleben der Bevölkerung in einem annektierten Gebiet prägten. Durch die Untersuchung kommunaler Strukturen und die Interaktionen zwischen der einheimischen Bevölkerung und den NS-Behörden wird deutlich, wie unterschiedlich die Menschen auf die Herausforderungen des Regimes reagierten. Die Autorin zeigt, wie Anpassung und Widerstand in einem von Angst und Unsicherheit geprägten Alltag koexistierten. Anhand von Fallstudien aus verschiedenen Städten und Gemeinden wird ein differenziertes Bild der gesellschaftlichen Realität im Elsass gezeichnet, das sowohl die pragmatischen als auch die gewaltsamen Aspekte der NS-Herrschaft umfasst. Dieses Buch ist eine wertvolle Quelle für alle, die sich mit der Geschichte des 20. Jahrhunderts und den Auswirkungen von Besatzung und Annexion auseinandersetzen möchten.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
Top-Angebote
Produkte zum Begriff Alltag:
-
OMNi BiOTiC 6 - für den AlltagAnwendungsgebiet von OMNi BiOTiC 6 - für den AlltagOMNi BiOTiC 6 - für den Alltag ist ein Nahrungsergänzungsmittel probiotischen Bakterien.Wirkungsweise von OMNi BiOTiC 6 - für den AlltagOMNi BiOTiC 6 - für den Alltag enthält sechs wichtige probiotische Bakterienkulturen. So können Sie mit OMNi BiOTiC 6 - für den Alltag die natürliche Funktion Ihres Darmes unterstützen und ihm bei der Bewältigung seiner täglichen Aufgaben helfen. Dabei ist OMNi BiOTiC 6 - für den Alltag frei von tierischen Eiweißen, Hefe, Gluten und Lactose. Zudem ist OMNi BiOTiC 6 - für den Alltag auch für Kinder, Schwangere und Diabetiker geeignet. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC 6 - für den Alltag: Maisstärke, Maltodextrin, Fructooligosaccharide (FOS), Bakterienstämme*, Enzyme (Amylasen) *6 Bakterienstämme mit mindestens 2 Milliarden Keimen pro 1 Portion (= 2 g) und 4 Milliarden Keimen pro 2 Portionen (= 4 g): Bifidobacterium animalis W53 Lactobacillus acidophilus W55 Lactobacillus salivarius W57 Enterococcus faecium W54 Lactococcus lactis W58 Lactobacillus casei W56 Nährwertangaben pro 2 g (= 1 Messl.) 4 g 100 g Brennwert32,99 kJ 7,88 kcal 65,98 kJ 15,76 kcal 1.650 kJ 394 kcal Fett0,01 g 0,02 g 0,38 g davon gesättigte Fettsäuren0,00 g 0,01 g 0,13 g Kohlenhydrate1,95 g 3,90 g 97,40 g davon Zucker0,01 g 0,02 g 0,39 g Eiweiß0,01 g 0,02 g 0,39 g Salz0,02 g 0,04 g 0,65 gGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von OMNi BiOTiC 6 - für den Alltag: Sie können OMNi BiOTiC 6 - für den Alltag bei Bedarf jeden Tag zu sich nehmen. Dazu entnehmen Sie bitte die tägliche Dosis der Packungsbeilage. Um eine Überdosierung zu vermeiden, sollte diese angegebene Dosis nicht überschritten werden. Hinweis117,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Ähnliche Suchbegriffe für Alltag
-
Politik - Kultur - Alltag, Fachbücher von Jürgen BodelleDas Werk "Politik - Kultur - Alltag" von Jürgen Bodelle bietet eine tiefgehende Analyse der Jahre 2008 bis 2012, einer Zeit, die den Beginn einer neuen Ära markiert. Es beleuchtet die untrennbaren Verbindungen zwischen globalen Krisen, politischen Machtverschiebungen und den alltäglichen Erfahrungen der Menschen. Durch die Kombination von politischer Chronologie, kultureller Atmosphäre und Alltagsgeschichte wird das Buch zu einer umfassenden Zeitdiagnose, die über eine blosse Sammlung von Ereignissen hinausgeht. Leser*innen erhalten Einblicke in die komplexen Wechselwirkungen zwischen verschiedenen gesellschaftlichen Aspekten und deren Einfluss auf das Leben der Menschen in dieser entscheidenden Zeit. Die fundierte Analyse und die detaillierte Darstellung machen dieses Buch zu einer wertvollen Ressource für alle, die sich für die politischen und kulturellen Entwicklungen der letzten Jahre interessieren.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Annexion und Alltag, Fachbücher von Theresa EhretDas Buch "Annexion und Alltag" von Theresa Ehret bietet eine tiefgehende Analyse des Lebens im Elsass während der nationalsozialistischen Herrschaft von 1940 bis 1945. Es beleuchtet die komplexen Dynamiken, die das Alltagsleben der Bevölkerung in einem annektierten Gebiet prägten. Durch die Untersuchung kommunaler Strukturen und die Interaktionen zwischen der einheimischen Bevölkerung und den NS-Behörden wird deutlich, wie unterschiedlich die Menschen auf die Herausforderungen des Regimes reagierten. Die Autorin zeigt, wie Anpassung und Widerstand in einem von Angst und Unsicherheit geprägten Alltag koexistierten. Anhand von Fallstudien aus verschiedenen Städten und Gemeinden wird ein differenziertes Bild der gesellschaftlichen Realität im Elsass gezeichnet, das sowohl die pragmatischen als auch die gewaltsamen Aspekte der NS-Herrschaft umfasst. Dieses Buch ist eine wertvolle Quelle für alle, die sich mit der Geschichte des 20. Jahrhunderts und den Auswirkungen von Besatzung und Annexion auseinandersetzen möchten.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alltag in Vielfalt, Fachbücher von Johanne LefeldtEin auf den ersten Blick unscheinbarer Stadtteil in Brooklyn, New York, steht im Mittelpunkt dieser Studie: Kensington. Er wurde zum Gegenstand und Untersuchungsraum mehrmonatiger Feldforschungen, weil ihn eine aussergewöhnliche Diversität kennzeichnet. Ziel der ethnografischen Erkundungen war es nachzuvollziehen, wie Differenz vor Ort erfahren wird und das zwischenmenschliche Miteinander prägt. Unter Berücksichtigung lokaler und stadtbezogener Spezifika sowie globaler Entwicklungen gewährt die Studie einen tiefergehenden Einblick in die konkrete Ausgestaltung des Zusammenlebens von Menschen unterschiedlicher Herkunft und Kultur und lässt die multiplen, situativ bedingten Beziehungskonstellationen eines Alltags in Vielfalt sichtbar werden.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DYX Stylischer Tagesrucksack für Alltag Alma rot<p><b>Außen:</b></p><ul><li>zwei Schulterriemen, die gepolstert und längenverstellbar sind</li><li>der Rücken ist gepolstert</li><li>mit einer Hängeschlaufe</li><li>ein Reißverschlussfach auf der Vorderseite</li><li>vorn das Logo</li><li>ein Hauptfach als Rolltop mit Reißverschluss und Klettverschluss</li><li>auf der Rückseite ein gepolstertes Reißverschlussfach für Tablet etc.</li><li>der Boden ist verstärkt</li></ul><p><b>Innen:</b></p><ul><li>drei Steckfächer</li></ul><b>Maße</b><ul><li>Tiefe: 9 cm</li><li>Höhe: 38 cm</li><li>Breite: 25 cm</li><li>Gewicht: 1 kg</li><li>Volumen: 8 Liter</li></ul><p><strong>Herstelleradresse:</strong><br />HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4<br />14974 Ludwigsfelde Deutschland<br /><strong>E-Mail:</strong> <a href="mailto:info@hatshats.de">info@hatshats.de</a><br /><strong>Website:</strong> <a href="https://hatshats.de">https://hatsha...24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.